
Как правило, организации сегодня либо применяют МСФО (IAS) 12 к активам и обязательствам по отдельности, то есть не признают при первоначальном признании или впоследствии никаких отложенных налогов, потому что пользуются предусмотренным для первоначального признания исключением на временные разницы по активам и обязательствам, либо же применяют МСФО (IAS) 12 ко всей транзакции в целом.

В стандартную форму отчета о доходах введут три новых промежуточных итога — формально определенных, а значит — сопоставимых у разных организаций на МСФО, в том числе часто используемый показатель операционной прибыли, доходы и расходы от ассоциированных и совместных предприятий и прибыль до финансирования и уплаты налогов на доходы.

С 1 января 2020 г. постановлением Совета Министров и Национального банка Республики Беларусь от 16.09.2019 № 622/15 вводятся в действие на территории Республики Беларусь документы Международных стандартов финансовой отчетности.

В секторе государственного управления планируется сблизить с МСФО национальную систему бухгалтерского учета и отчетности. Это одно из направлений, обозначенных на 2020 год в Основных направлениях бюджетно-финансовой и налоговой политики Республики Беларусь на 2020–2022 годы. Реформирование национальной системы бухгалтерского учета и отчетности сектора государственного управления предусмотрено Концепцией и планом основных мероприятий по ее реализации, утвержденными постановлением Совета Министров Республики Беларусь <a target="_blank" href="
https://etalonline.by/document/?regnum=C21900082">от 09.02.2019 № 82</a>.

С 1 января 2020 г. аудиторы — индивидуальные предприниматели и аудиторские организации смогут вести профессиональную деятельность только после включения в соответствующий реестр, ведение которого осуществляется Аудиторской палатой. В течение трех рабочих дней со дня, следующего за днем включения аудитора или профессиональной организации в члены палаты, осуществляется регистрация в реестре. Что делать с ранее заключенными договорами, в том числе на поэтапный аудит, в случае различных «казусов», законодатели не разъясняют.

Статья посвящена проблемам использования данных финансовой отчетности организаций при формировании ключевых макроэкономических показателей. В статье анализируются особенности методологии гармонизируемых учетных систем, рассматриваются теоретические вопросы учета запасов и незавершенного производства при оценках рыночного выпуска в Системе национальных счетов (СНС)*.

Аудиторы столкнулись, по их мнению, с проявлениями ограничения добросовестной конкуренции, искусственно создаваемыми на предприятиях, и препятствиями для участия в процедурах закупок аудиторских услуг, осуществляемых в соответствии с действовавшим постановлением Совмина от 15.03.2012 № 229 «О совершенствовании отношений в области закупок товаров (работ, услуг) за счет собственных средств». К данным проявлениям аудиторы отнесли, в частности условие о допуске к участию в процедурах закупок аудиторских услуг только организаций, входящих в первую «десятку» рейтинга международных аудиторских сетей согласно версии журнала International Accounting Bulletin.

На сайте Министерства финансов Республики Беларусь был размещен проект постановления Совмина «О закупках аудиторских услуг по проведению обязательного аудита годовой бухгалтерской и (или) финансовой отчетности за счет собственных средств». Предполагается, что новые правила вступят в силу уже с 1 января 2020 г., а это значит, что многие организации собираются успеть заключить договоры на аудит будущей отчетности по старым правилам. В этом есть определенный смысл, так как действующая система закупок товаров (работ, услуг) обязывает субъекты хозяйствования осуществлять закупки аудиторских услуг с применением конкурентных процедур закупок по более «мягкой форме».

Аудитору и аудируемым организациям, возможно, придется столкнуться с некоторыми трудностями при переходе на МСА. В частности, определение ключевых вопросов аудита может вызвать ряд затруднений, в особенности, если информация по этим вопросам не раскрывается в финансовой отчетности. Описание ключевых вопросов аудита в краткой форме также может представлять сложности на первых этапах. В большинстве случаев изменения в процедуре подготовки аудиторского заключения могут привести к увеличению временных затрат аудитора и повлиять на сроки проведения аудита.

Статья посвящена общему изучению содержания Концептуальных основ представления финансовых отчетов (Conceptual Framework for Financial Reporting, IFRS Framework) — основополагающего документа МСФО, устанавливающего и раскрывающего базовые понятия международного учета (концепты).
В статье рассмотрены понятия ковенантов и финансовых ковенантов; перечислены основные финансовые ковенанты, содержащиеся в кредитных соглашениях между крупными банками и заемщиками; приведены определения и формулы расчета финансовых показателей на базе отчетности МСФО; выполнен расчет ковенантов на примере консолидированной финансовой отчетности по МСФО; рассмотрены тонкости расчета финансовых показателей; освещены основные отличия расчета финансовых показателей на базе отчетностей, подготовленных по разным принципам финансовой отчетности.
Цели и задачи Директивы ЕС Solvency II: установление единой системы нормативно-правового регулирования в рамках ЕС для обеспечения защиты страхователей путем создания единообразных стандартов управления рисками обеспечения достаточности капитала, прозрачности и сопоставимости финансовой отчетности для инвесторов в секторе страхования.
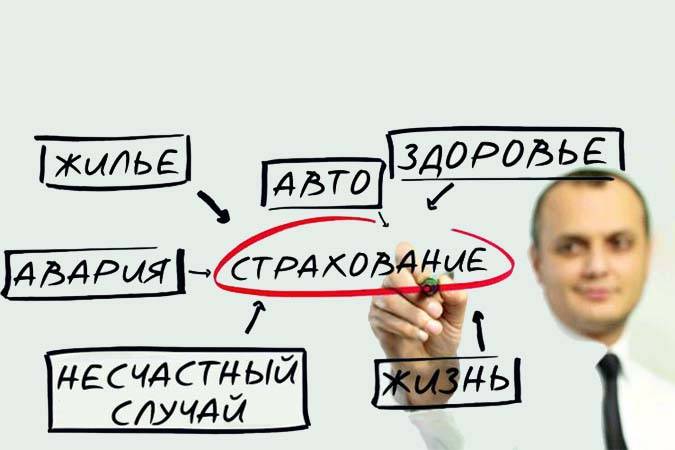
Прошел год с момента публикации Советом по МСФО нового стандарта МСФО (IFRS) 17 «Договоры страхования», и остается чуть более года до даты обязательного вступления стандарта в силу — 1 января 2021 г. Каким образом сегодня международные страховые компании готовятся к новому режиму подготовки финансовой отчетности?
Рассмотрим, в какой мере оценка (значительного) увеличения кредитного риска (ECL/SICR) по МСФО (IFRS) 9 «Финансовые инструменты» может проводиться либо исключительно на количественной основе, либо исключительно на качественной основе, что такое «запаздывающий индикатор» и как рассчитывается риск возникновения дефолта.
Согласно МСФО (IFRS) 16 «Аренда» с 1 января 2019 г. изменилось даже само понятие аренды: теперь необходимо определять, идентифицирован ли актив и переходит ли право на контроль его использования по договору аренды, чего не было в старых правилах. При оценке планируемого срока кредитные организации должны принимать во внимание право как на продление аренды, так и на ее прекращение. Рассмотрим особенности.





