Порядок возмещения нанимателями затрат на переподготовку или повышение квалификации уволенных работников |
Обновлены требования к организации управления рисками при аутсорсинге |
Обзор главных новостей за июль — август 2025 года |
Стандарты отчетности в области устойчивого развития. Фокус на ESRS, E1, E2, E3, E4, E5 и S1, S2, S3, S4 + 19 проектов! |
О порядке раскрытия информации о суммах полученной государственной поддержки в примечаниях к годовой бухгалтерской отчетности |
Главному бухгалтеру организации-должника временно запретят управлять ТС |
Обзор профессиональных новостей в мире МСФО за апрель — июнь 2025 года |
Досрочное применение нового МСФО (IFRS) 18 для промежуточной отчетности в 2025 году |
Новации законопроекта по вопросам государственного социального страхования и пенсионного обеспечения |
Депутаты на заседании второй сессии Палаты представителей Национального собрания восьмого созыва приняли во втором чтении законопроект «Об изменении законов по вопросам государственного социального страхования и пенсионного обеспечения».
Оптимизация процедур по нормированию расхода топливно-энергетических ресурсов и государственной экспертизе энергоэффективности проектной документации |
В Госстандарте подготовлены и одобрены проекты изменений в Закон Республики Беларусь «Об энергосбережении» и в постановление Госстандарта по вопросам уполномочивания юридических лиц Республики Беларусь на осуществление государственной поверки средств измерений.
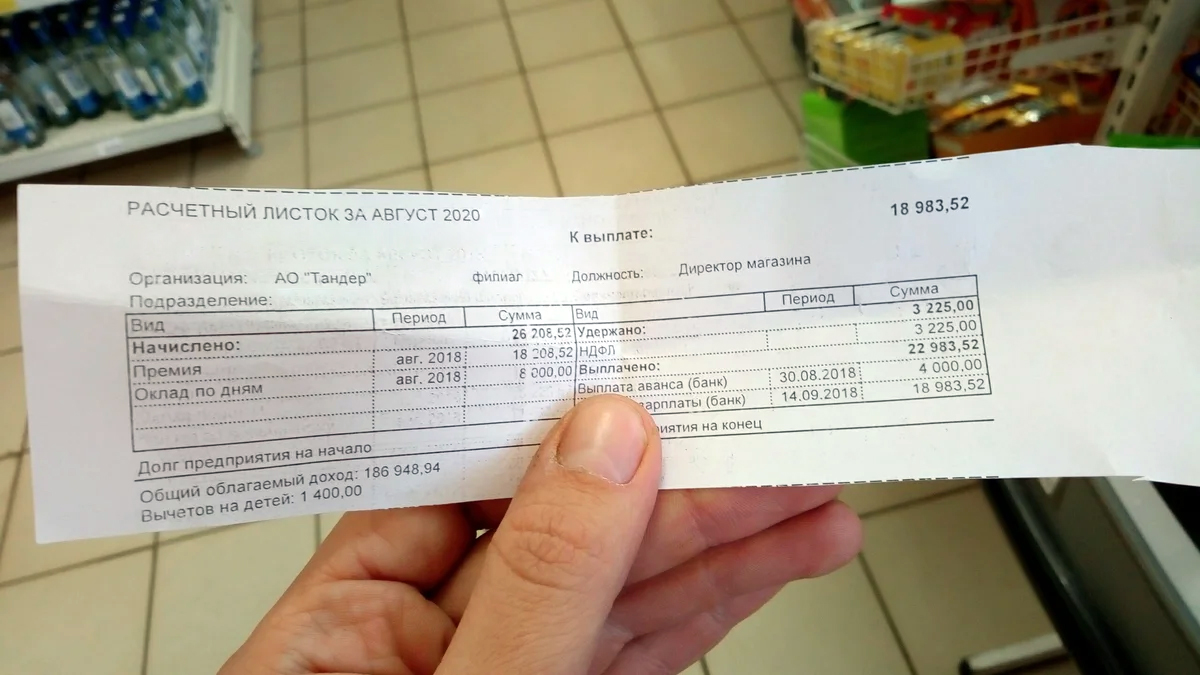
Расчетный листок работника: обязательные и дополнительные реквизиты |
Минтруда и соцзащиты напоминает об обязательных реквизитах расчетного листка работника и дополнительных требованиях, которые должны соблюдаться в организации.
Когда работника могут привлечь к материальной ответственности |
Отдельные вопросы материальной ответственности работников пояснила БЕЛТА заместитель председателя — председатель судебной коллегии по гражданским делам Минского городского суда Ольга Ромашевская.
Проблемные аспекты оценки существенности в аудите финансовой отчетности |
В статье рассмотрена методика расчета существенности для финансовой отчетности в целом, представлены варианты отбора контрольных показателей, а именно метод основного массива, отбор контрольных показателей с высокой вероятностью наличия существенных искажений, а также отбор контрольных показателей, существенные искажения в которых могут привести к значительным финансовым последствиям. На условном примере представлены процедура расчета существенности для финансовой отчетности аудируемого лица, определение общего уровня существенности с учетом риска существенного искажения отчетности, а также процедура расчета частных значений уровня существенности по счетам бухгалтерского учета на основе оборотно-сальдовой ведомости за отчетный год. Использование данной методики позволит повысить всесторонность и объективность выводов аудитора по результатам проведенной проверки финансовой отчетности.
Принципы построения, классификации и модели планов счетов для целей трансформации отчетности в МСФО |
Часто при проведении трансформации финансовой отчетности возникают проблемы преобразования информации, полученной по белорусским правилам учета, в данные по МСФО. Это происходит от того, что в действующем в Беларуси плане счетов нельзя передать все принципы МСФО. Международные стандарты никакой план счетов не предлагают, и Совет по МСФО всячески подчеркивает, что международные стандарты финансовой отчетности предназначены не для регламентирования учета, а только для составления финансовой отчетности. Таким образом, компания, составляющая отчетность в соответствии с МСФО, может самостоятельно разработать как план счетов, так и методику составления финансовой отчетности.
Методические подходы к ведению параллельного учета по МСФО на примере предприятия агропромышленного комплекса |
Одной из неотъемлемых частей системы бухгалтерского учета является план счетов. Его разработка и использование при ведении параллельного учета по МСФО позволят существенно повысить аналитические возможности учета на предприятии и облегчить подготовку финансовой отчетности по международным стандартам. В статье предложен рабочий план счетов для ведения учета по МСФО, который дает возможность наиболее полно отражать специфику аграрного производства в бухгалтерском учете предприятия.

1. Современное понимание управления рисками оборотных активов промышленных предприятий |
Существующие риски в управлении оборотными активами оказывают прямое влияние на успешность функциони...
2. Влияние обязательства по выводу объектов из эксплуатации на определение возмещаемой суммы генерирующей единицы |
При расчете возмещаемых сумм в рамках тестирования на обесценение большая часть обязательств не учит...