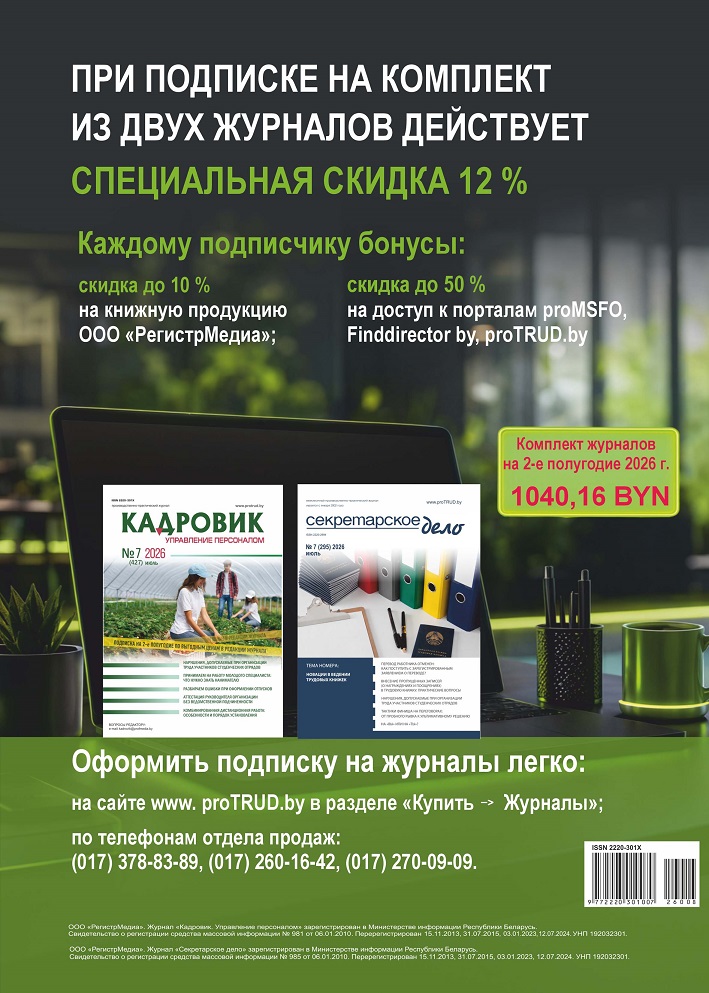


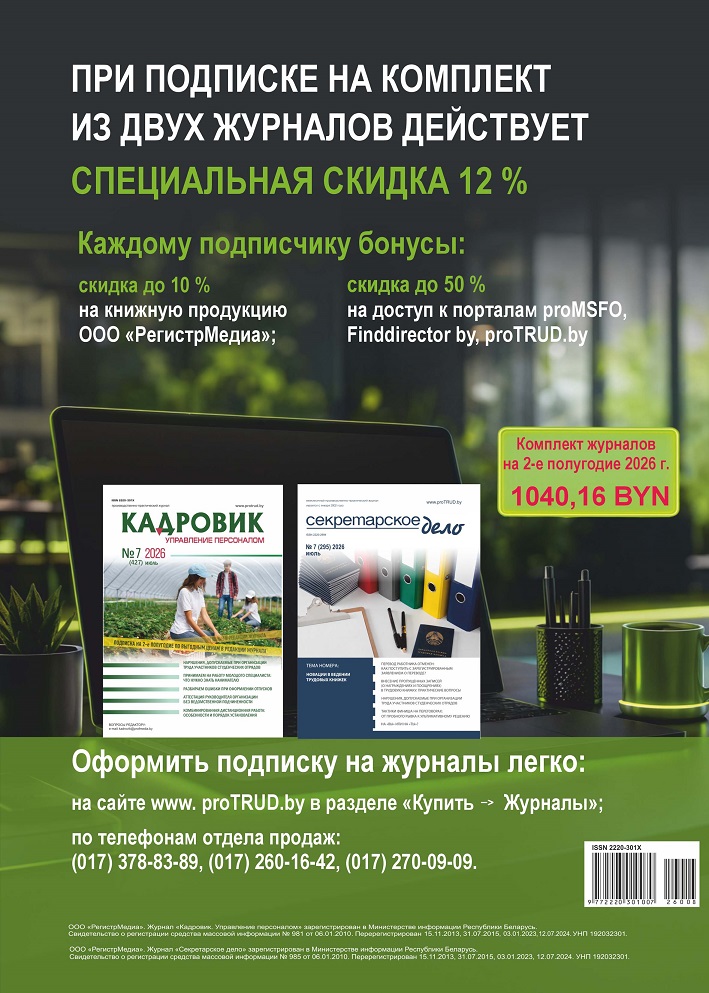
Подписка на комплект из 2 печатных журналов: «Кадровик. Управление персоналом» и «Секретарское дело»
Журнал «Кадровик. Управление персоналом»
Профессиональный, практический журнал, освещающий вопросы кадрового делопроизводства и управления персоналом.
Наш журнал адресован руководителям кадровой службы, инспекторам по кадрам и специалистам по подбору персонала.
В каждом номере:
-
новости белорусского трудового законодательства;
-
оперативные комментарии к трудовому кодексу;
-
простые разъяснения сложных вопросов трудового законодательства;
-
кадровое делопроизводство: записи в трудовой книжке, приказы по кадрам, должностные инструкции и другие унифицированные документы по труду;
-
ответы на вопросы читателей;
-
судебная практика по трудовым спорам;
-
рекомендации по всем направлениям работы с персоналом.
Все материалы написаны доступным языком, все понятно и новичку, и профессионалу: не нужно тратить время на расшифровку статей закона!
Журнал издается с 2002 года.
Периодичность выхода - 1 раз в месяц.
proTRUD.by — информационный портал по кадровому делопроизводству и управлению персоналом, содержащий архивы журнала «Кадровик. Управление персоналом».
Специализированный практическое издание для помощников руководителя, секретарей, делопроизводителей, архивариусов.
В каждом номере журнала мы рассказываем о нюансах ведения делопроизводства, организации документооборота, а также создании, регистрации, поиске и хранении документов, контроле за их исполнением. Мы стараемся осветить любые изменения, касающиеся требований оформления деловых бумаг.
Мы стараемся освещать также некоторые вопросы, касающиеся деятельности кадровых работников, юрисконсультов, бухгалтеров. Все это может пригодиться «правой руке» руководителя, ведь зачастую секретарю приходится совмещать обязанности.
Журнал издается с 2002 года.
Периодичность выхода — 1 раз в месяц.
Полемика

2. Современное понимание управления рисками оборотных активов промышленных предприятий |
Существующие риски в управлении оборотными активами оказывают прямое влияние на успешность функциони...
3. Влияние обязательства по выводу объектов из эксплуатации на определение возмещаемой суммы генерирующей единицы |
При расчете возмещаемых сумм в рамках тестирования на обесценение большая часть обязательств не учит...Аудит
1. О дебиторской задолженности при расчете для НДС поправочного коэффициента при реализации предприятия как имущественного комплекса |
Организацией сформировано предприятие как имущественный комплекс (далее — ПИК) с целью его реализации. В состав ПИК помимо основных средств и материалов включена также дебиторская задолженность. ПИК реализовано выше балансовой стоимости имущества, входящего в ПИК.2. Раскрытие информации о сделках с акциями: Минфин напоминает о требованиях для акционеров |
Приобретение крупных пакетов акций публичных компаний в соответствии с мировой практикой является существенным событием, влияющим на оценку инвесторами. В связи с этим такое событие подлежит раскрытию для неограниченного круга лиц, если законодательством не установлено иное. Обязанность по раскрытию информации наступает при достижении или пересечении (вверх или вниз) следующих границ от общего числа голосующих акций: 5 % → 10 % → 15 % → 20 % → 25 % → 30 % → 50 % → 75 %.3. О предоставлении белорусскими организациями информации о движении денежных средств по открытым счетам в иностранных банках |
С 1 января 2026 г. белорусские организации обязаны регулярно отчитываться о движении средств по своим счетам в иностранных банках (за исключением корреспондентских счетов).4. Об оценке исполнения резидентами условий договоров об условиях деятельности в СЭЗ |
Постановлением Совета Министров Республики Беларусь от 29.07.2026 № 383 «Об оценке исполнения резидентами условий договоров об условиях деятельности в свободных экономических зонах» урегулированы вопросы оценки исполнения резидентами условий договоров об условиях деятельности в СЭЗ и определены критерии оценки исполнения резидентами СЭЗ условий договоров об условиях деятельности в СЭЗ.Колонка редактора